


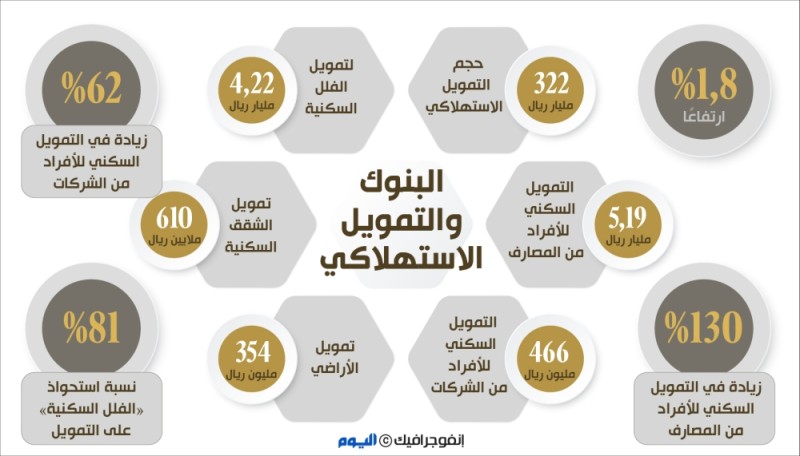
واستحوذ التمويل المقدم لـ«الفلل السكنية» على الحصة الأكبر من إجمالي التمويل المقدم من البنوك خلال مايو 2019 بقيمة 4.22 مليار ريال وبنسبة 81%، وجاءت الشقق السكنية في المرتبة الثانية بـ610 ملايين ريال، ثم الأراضي بـ354 مليون ريال.

وكانت «ساما»، قد أقرت مبادئ التمويل المسؤول، التي تهدف إلى تشجيع التمويل المسؤول الذي يلبي الاحتياجات الفعلية للعملاء، خصوصا تلك المتعلقة بالحصول على المساكن والأصول بدلا من الأغراض الاستهلاكية، وتعزيز الشمول المالي من خلال توفير التمويل المناسب لجميع فئات المجتمع ومراعاة نسبة التحمل ضمن نطاق يمكن للعميل تحمله.
وبحسب المبادئ، يعتبر التمويل ممكن التحمل إذا كان إجمالي الالتزامات الشهرية للعميل بعد منح التمويل أقل من صافي الدخل الشهري المتاح للعميل.
وصافي الدخل الشهري للعميل هو ناتج خصم الالتزامات الشهرية من إجمالي الدخل الشهري للعميل.
وإجمالي دخل العميل يشمل الراتب، إضافة إلى 50% من أي مصادر دخل أخرى باستثناء الإعانات الحكومية مثل حساب المواطن أو الضمان الاجتماعي.
ويشمل إجمالي الالتزامات الشهرية على العميل الالتزامات الائتمانية، إضافة إلى المصاريف الأساسية «غذاء وسكن وتعليم وصحة وتأمين وعمالة منزلية».
ويجب ألا تتجاوز الالتزامات الائتمانية الشهرية المترتبة على التمويل والمرتبطة فقط بالاستقطاع الشهري من الراتب للعميل ما نسبته 33.33%، وللعملاء المتقاعدين 25% من الراتب.
وتشمل القروض الاستهلاكية ثمانية أقسام رئيسة هي: قروض لترميم وتأثيث وتحسين عقارات، لشراء سيارات ووسائل نقل شخصية، وشراء أثاث وسلع معمرة، والتعليم، والرعاية الصحية، وقروض بطاقات الائتمان، إضافة إلى بند القروض الاستهلاكية الأخرى.


